
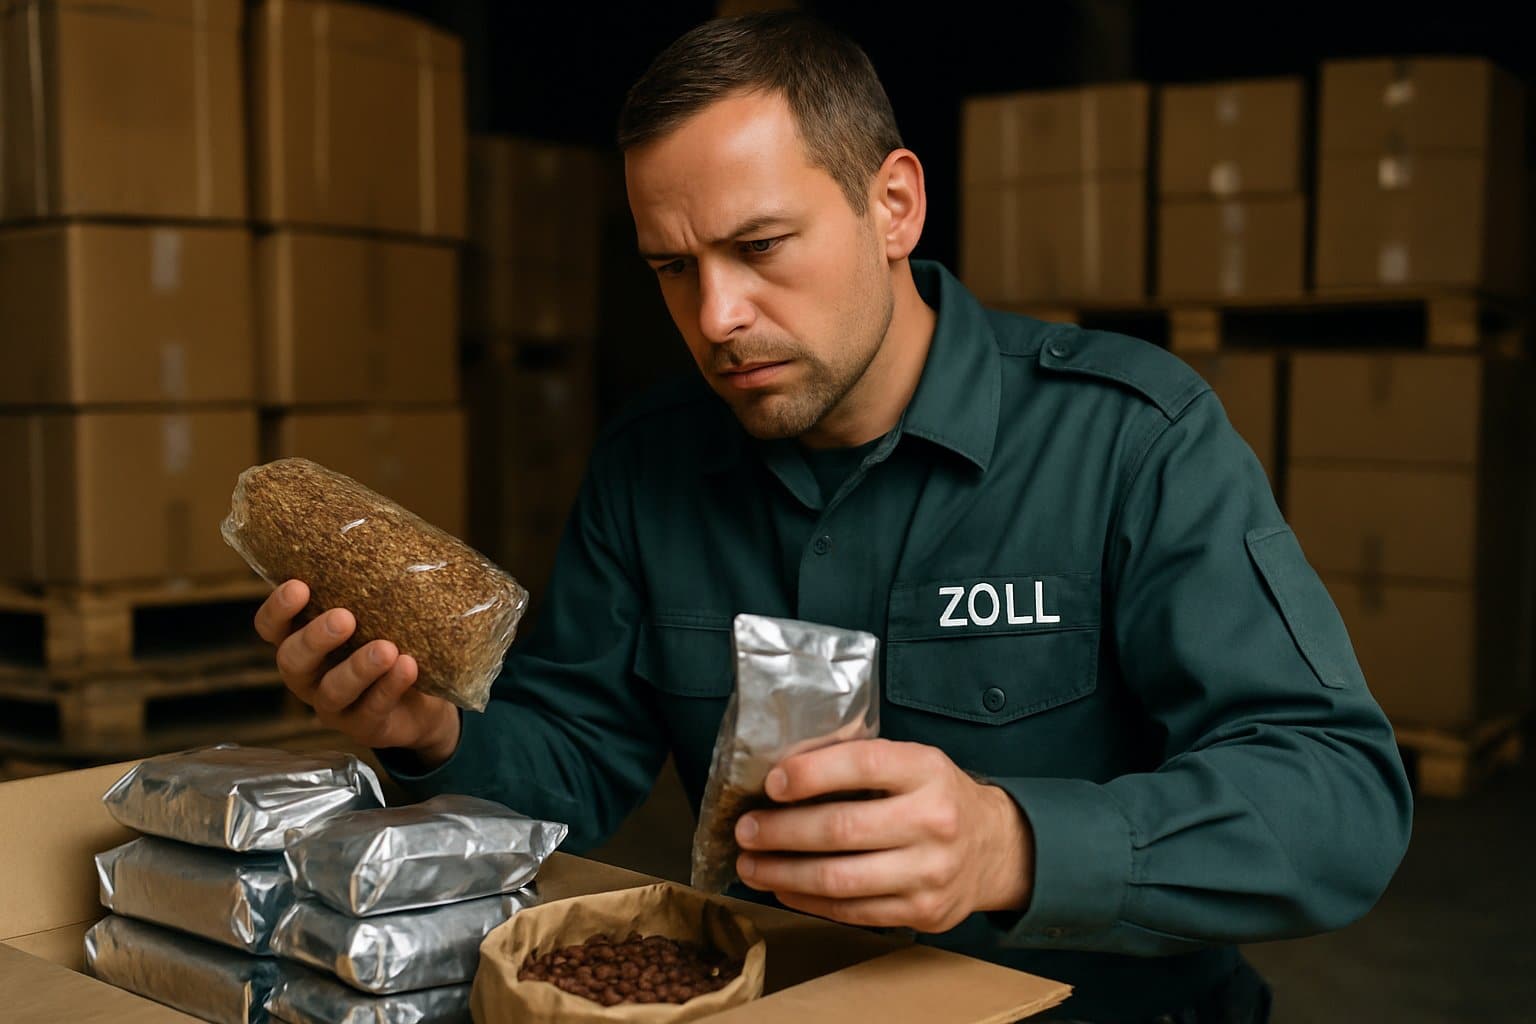
Verbrauchsteuern: Was der Zoll mit Tabak, Kaffee und Energie zu tun hat
Warum der Zoll Verbrauchsteuern verwaltet und welche Rolle Tabak-, Energie- und Kaffeesteuer dabei spielen.
Wenig bekannt, aber für den Bundeshaushalt bedeutend: Der Zoll verwaltet die Verbrauchsteuern und ist damit eine der großen Einnahmeverwaltungen des Bundes. Wer sich für den Zoll bewirbt oder bereits im Dienst ist, trifft früher oder später auf dieses Arbeitsfeld – sei es in der Abfertigung, in der Sachbearbeitung oder in der Kontrolle. Dieser Ratgeber erklärt, was Verbrauchsteuern sind, welche Rolle Tabak, Energie und Kaffee dabei spielen und warum das Gebiet ein anspruchsvolles Betätigungsfeld ist.
Was Verbrauchsteuern sind
Verbrauchsteuern sind Steuern, die auf den Verbrauch bestimmter Waren erhoben werden. Sie sind in eigenen Bundesgesetzen geregelt – etwa im Tabaksteuergesetz, im Energiesteuergesetz und im Kaffeesteuergesetz. Wirtschaftlich getragen werden sie von den Verbraucherinnen und Verbrauchern, weil die Steuer im Endpreis der Ware enthalten ist. Erhoben und abgeführt wird sie jedoch nicht an der Ladenkasse, sondern weiter oben in der Kette – meist bei Herstellern, Importeuren oder Lagerinhabern. Zu den bekanntesten Verbrauchsteuern zählen:
- Tabaksteuer auf Zigaretten, Zigarren, Feinschnitt und weitere Tabakwaren,
- Energiesteuer auf Kraftstoffe wie Benzin und Diesel sowie auf Heizstoffe,
- Stromsteuer auf elektrischen Strom,
- Kaffeesteuer auf Röst- und löslichen Kaffee,
- Alkoholsteuer und weitere Steuern auf alkoholische Erzeugnisse.
Das Aufkommen aus den meisten Verbrauchsteuern steht dem Bund zu. Eine bekannte Ausnahme ist die Biersteuer, die zwar ebenfalls vom Zoll verwaltet wird, deren Ertrag aber den Ländern zufließt.
Rechtsgrundlage und Zuständigkeit
Die Verwaltung der bundesgesetzlich geregelten Verbrauchsteuern liegt bei der Zollverwaltung als Teil der Bundesfinanzverwaltung. Zuständig sind die Hauptzollämter mit ihren Sachgebieten und Kontrolleinheiten. Für die genauen Steuersätze, Freimengen und Verfahren gelten die jeweiligen Einzelgesetze und die dazugehörigen Verordnungen; maßgeblich sind stets die amtlichen Fassungen. Da sich Sätze und Regelungen ändern können, lohnt bei konkreten Beträgen immer der Blick auf die aktuelle Rechtslage und die Informationen auf zoll.de.
Wie die Erhebung praktisch abläuft
Charakteristisch für viele Verbrauchsteuern ist das Steueraussetzungsverfahren. Vereinfacht gesagt kann eine verbrauchsteuerpflichtige Ware in zugelassenen Steuerlagern hergestellt, gelagert und befördert werden, ohne dass die Steuer sofort anfällt. Erst wenn die Ware das Verfahren verlässt und in den steuerrechtlich freien Verkehr übergeht – also beim Verbraucher ankommt –, entsteht die Steuer. Für die Überwachung solcher Beförderungen innerhalb der EU gibt es elektronische Verfahren. Der Zoll lässt Steuerlager zu, prüft Steueranmeldungen, überwacht Herstellung und Handel und stellt sicher, dass die Abgaben ordnungsgemäß entrichtet werden.
Kontrolle und Bekämpfung von Hinterziehung
Wo hohe Abgaben anfallen, entstehen Anreize zur Hinterziehung. Ein klassisches Beispiel ist unversteuerter Tabak: Zigaretten, die am Steuersystem vorbei eingeführt oder gehandelt werden, verursachen erhebliche Steuerausfälle. Der Zoll geht mit Kontrollen, Ermittlungen und der Zusammenarbeit mit anderen Behörden gegen solche Delikte vor. Auch bei Energieerzeugnissen spielt die Kontrolle eine Rolle, etwa wenn steuerbegünstigte Erzeugnisse zweckwidrig verwendet werden. Diese Verbindung aus Steuerrecht und Kriminalitätsbekämpfung macht das Feld für viele Beschäftigte reizvoll. Hinzu kommt, dass der Zoll bei solchen Kontrollen oft mit anderen Stellen zusammenarbeitet – etwa mit Ermittlungsbehörden im Inland und mit den Zollverwaltungen anderer EU-Staaten. Denn organisierter Schmuggel macht an Landesgrenzen nicht halt, und wirksame Kontrolle setzt Informationsaustausch über Grenzen hinweg voraus.
Was das für Bewerber und Beschäftigte bedeutet
Für Bewerberinnen und Bewerber ist wichtig zu wissen, dass der Zoll weit mehr ist als Grenzabfertigung und Reiseverkehr. Die Verbrauchsteuern sind ein eigenständiges, juristisch geprägtes Aufgabenfeld, in dem analytisches Denken, Genauigkeit und Interesse an wirtschaftlichen Zusammenhängen gefragt sind. Wer im gehobenen Dienst arbeitet, findet hier anspruchsvolle Sachbearbeitung; im mittleren Dienst und in den Kontrolleinheiten geht es stärker um Prüfung und Überwachung vor Ort. Das Gebiet verbindet damit Schreibtischarbeit und Praxis.
Verbreitete Irrtümer
Rund um die Verbrauchsteuern halten sich einige Missverständnisse:
- „Der Zoll zieht nur Zölle ein.“ Tatsächlich sind die Verbrauchsteuern für das Steueraufkommen mindestens ebenso bedeutend.
- „Verbrauchsteuern zahlt der Handel.“ Wirtschaftlich trägt sie der Endverbraucher, auch wenn Hersteller oder Importeure sie abführen.
- „Das ist ein trockenes Nischenthema.“ In Wahrheit berührt es Wirtschaft, Recht und Kriminalitätsbekämpfung zugleich.
Ein Praxisbeispiel
Ein Getränkehersteller betreibt ein zugelassenes Steuerlager. Solange die alkoholischen Erzeugnisse im Lager bleiben oder unter Steueraussetzung zu einem anderen zugelassenen Empfänger befördert werden, fällt keine Steuer an. Erst wenn eine Charge das Lager verlässt und zum Verkauf in den freien Verkehr übergeht, entsteht die Alkoholsteuer, die der Betrieb anmelden und abführen muss. Die zuständigen Zolldienststellen führen das Lager in ihren Unterlagen, prüfen die Anmeldungen und können die Bestände kontrollieren. So bleibt nachvollziehbar, für welche Mengen die Steuer entsteht – ein gutes Bild dafür, wie eng Verwaltung und Kontrolle in diesem Feld zusammenwirken. Für die Beschäftigten des Zolls bedeutet das eine Mischung aus rechtlicher Prüfung am Schreibtisch und praktischer Aufsicht vor Ort, die den Reiz dieses Aufgabengebiets ausmacht.
Häufige Fragen
Verwaltet der Zoll wirklich Steuern?
Ja. Die bundesgesetzlich geregelten Verbrauchsteuern – etwa auf Tabak, Energie, Strom, Kaffee und Alkohol – gehören zu den Kernaufgaben der Zollverwaltung als Teil der Bundesfinanzverwaltung.
Wer zahlt die Verbrauchsteuer am Ende?
Wirtschaftlich tragen sie die Verbraucherinnen und Verbraucher, weil die Steuer im Endpreis enthalten ist. Erhoben und abgeführt wird sie jedoch meist weiter oben in der Kette bei Herstellern, Importeuren oder Steuerlagerinhabern.
Was ist ein Steueraussetzungsverfahren?
Ein Verfahren, in dem verbrauchsteuerpflichtige Waren hergestellt, gelagert und befördert werden können, ohne dass die Steuer sofort entsteht. Sie fällt erst an, wenn die Ware das Verfahren verlässt und in den steuerrechtlich freien Verkehr übergeht.
Ist die Arbeit mit Verbrauchsteuern ein trockenes Thema?
Sie ist anspruchsvoll, aber praxisrelevant. Das Feld verbindet Steuerrecht, wirtschaftliche Zusammenhänge und die Bekämpfung von Steuerhinterziehung und Schmuggel und bietet damit abwechslungsreiche Aufgaben.